格物晨鉴 · 2026-10-22
信号初现AI资本开支与长端利率同向升温,A股回购与减持并行
过去24小时,Meta上调资本开支区间低端50亿美元,同时20年期美债中标收益率创该期限恢复发行以来最高、需求不及预期,两条线索共同指向AI投入与融资成本同步抬升。国内公告层面,海通发展、金辰股份披露回购方案,美年健康、楚天龙披露减持进展,方向不一。今晨没有足够强的交叉信号,声音层多为媒体转述与个人评论,与证据层尚未形成可靠互证。
EVIDENCE LAYER
证据层|先把事实放稳
下面是被选入本期的公开材料。每一条都保留原文链接与信息边界。
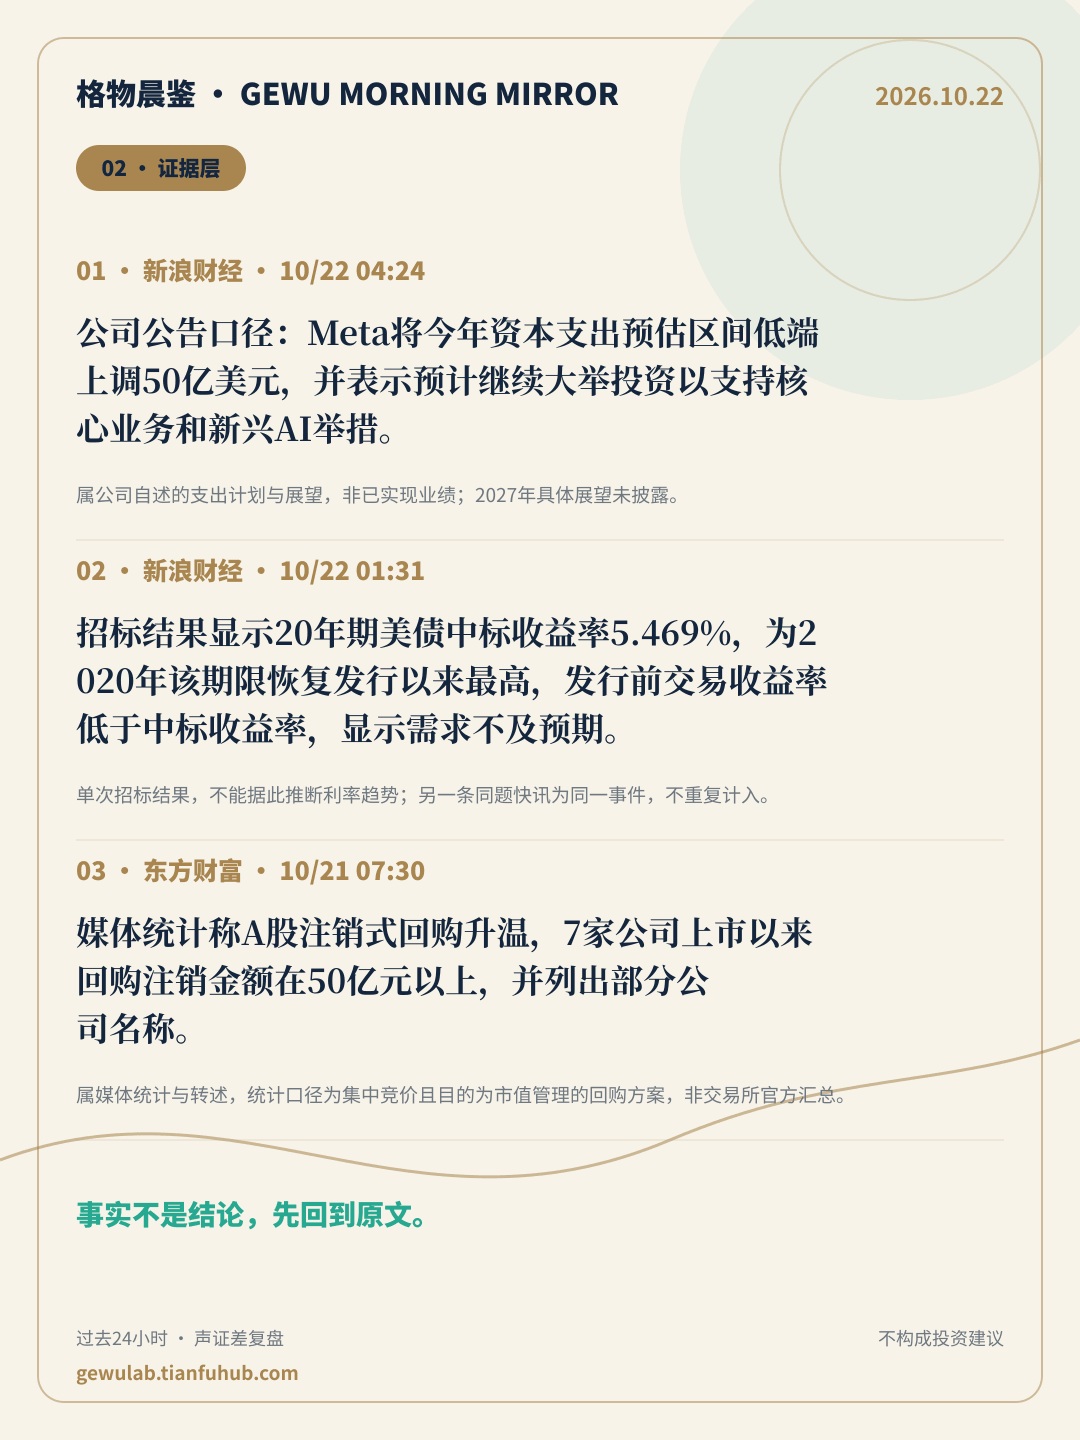
Meta将资本支出预期上调50亿美元】Meta Platforms将今年资本…
公司公告口径:Meta将今年资本支出预估区间低端上调50亿美元,并表示预计继续大举投资以支持核心业务和新兴AI举措。
属公司自述的支出计划与展望,非已实现业绩;2027年具体展望未披露。 核对原文 ↗20年期美国国债招标认购需求不及预期 中标收益率创纪录高位】美国财政部续发行…
招标结果显示20年期美债中标收益率5.469%,为2020年该期限恢复发行以来最高,发行前交易收益率低于中标收益率,显示需求不及预期。
单次招标结果,不能据此推断利率趋势;另一条同题快讯为同一事件,不重复计入。 核对原文 ↗A股注销式回购升温 七家公司回购注销金额超五十亿元
媒体统计称A股注销式回购升温,7家公司上市以来回购注销金额在50亿元以上,并列出部分公司名称。
属媒体统计与转述,统计口径为集中竞价且目的为市值管理的回购方案,非交易所官方汇总。 核对原文 ↗VOICE LAYER
声音层|听见表达,也看清位置
观点可以帮助我们发现问题,但观点本身不是事实。
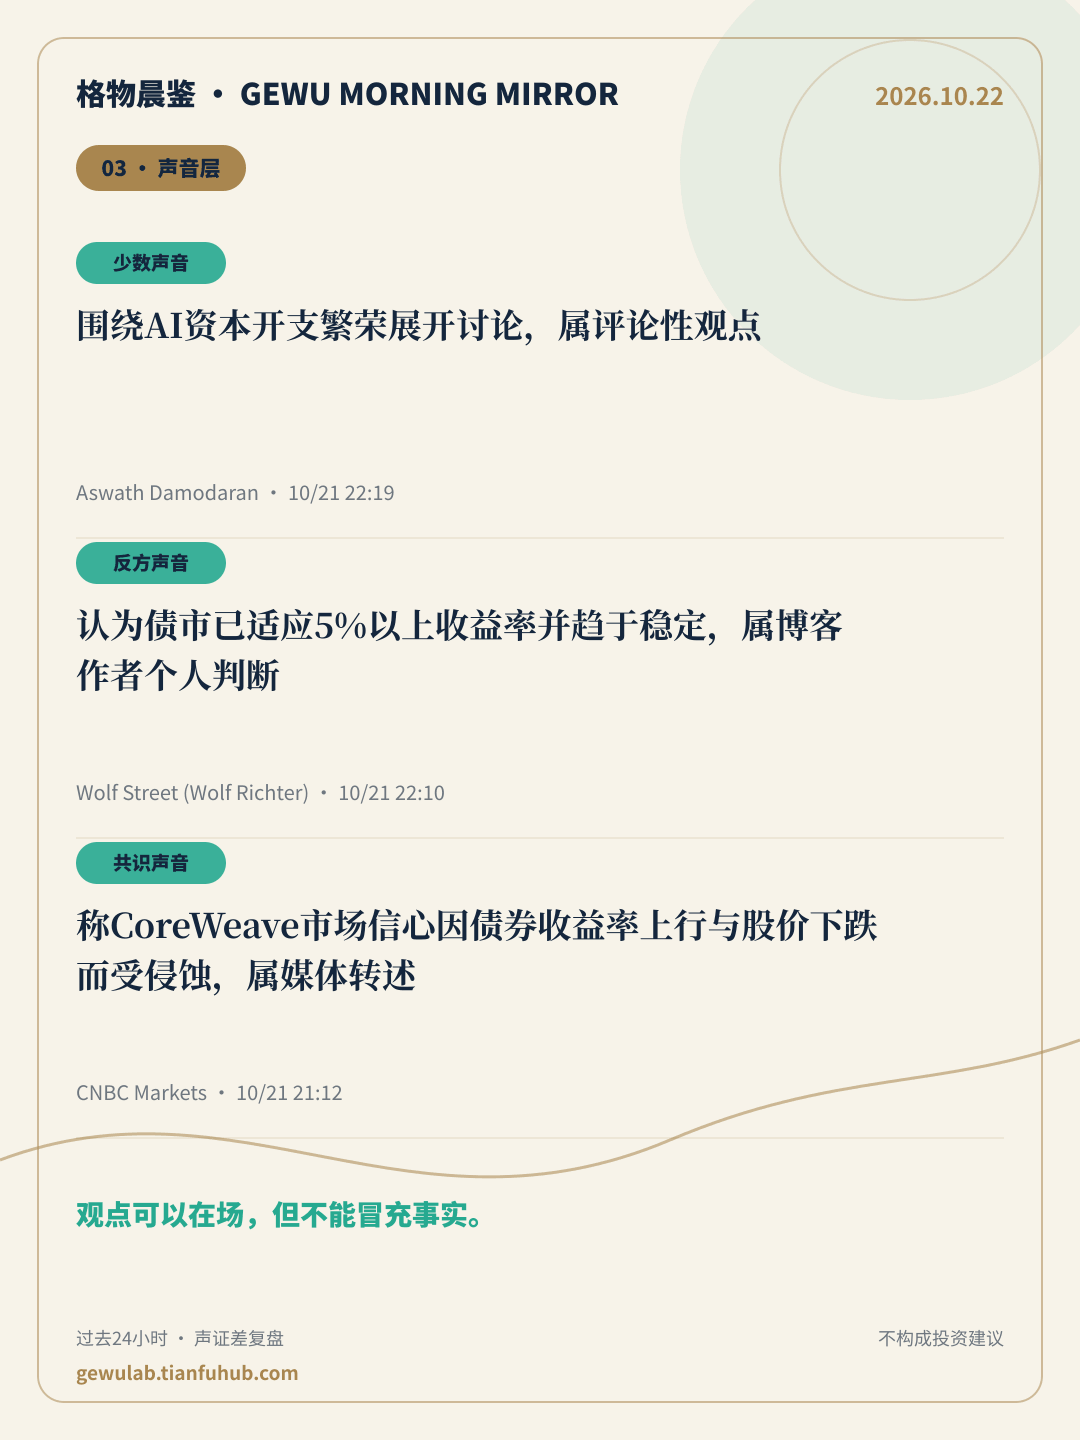
Aswath Damodaran on the AI capex boom
围绕AI资本开支繁荣展开讨论,属评论性观点
回到原始表达 ↗The Unloved 20-Year Treasury Bond Sells at 5.47%, Highest Auction Yield since… (1986*)
认为债市已适应5%以上收益率并趋于稳定,属博客作者个人判断
回到原始表达 ↗CoreWeave’s market confidence erodes as bond yields spike and stock sinks
称CoreWeave市场信心因债券收益率上行与股价下跌而受侵蚀,属媒体转述
回到原始表达 ↗VOICE–EVIDENCE GAP
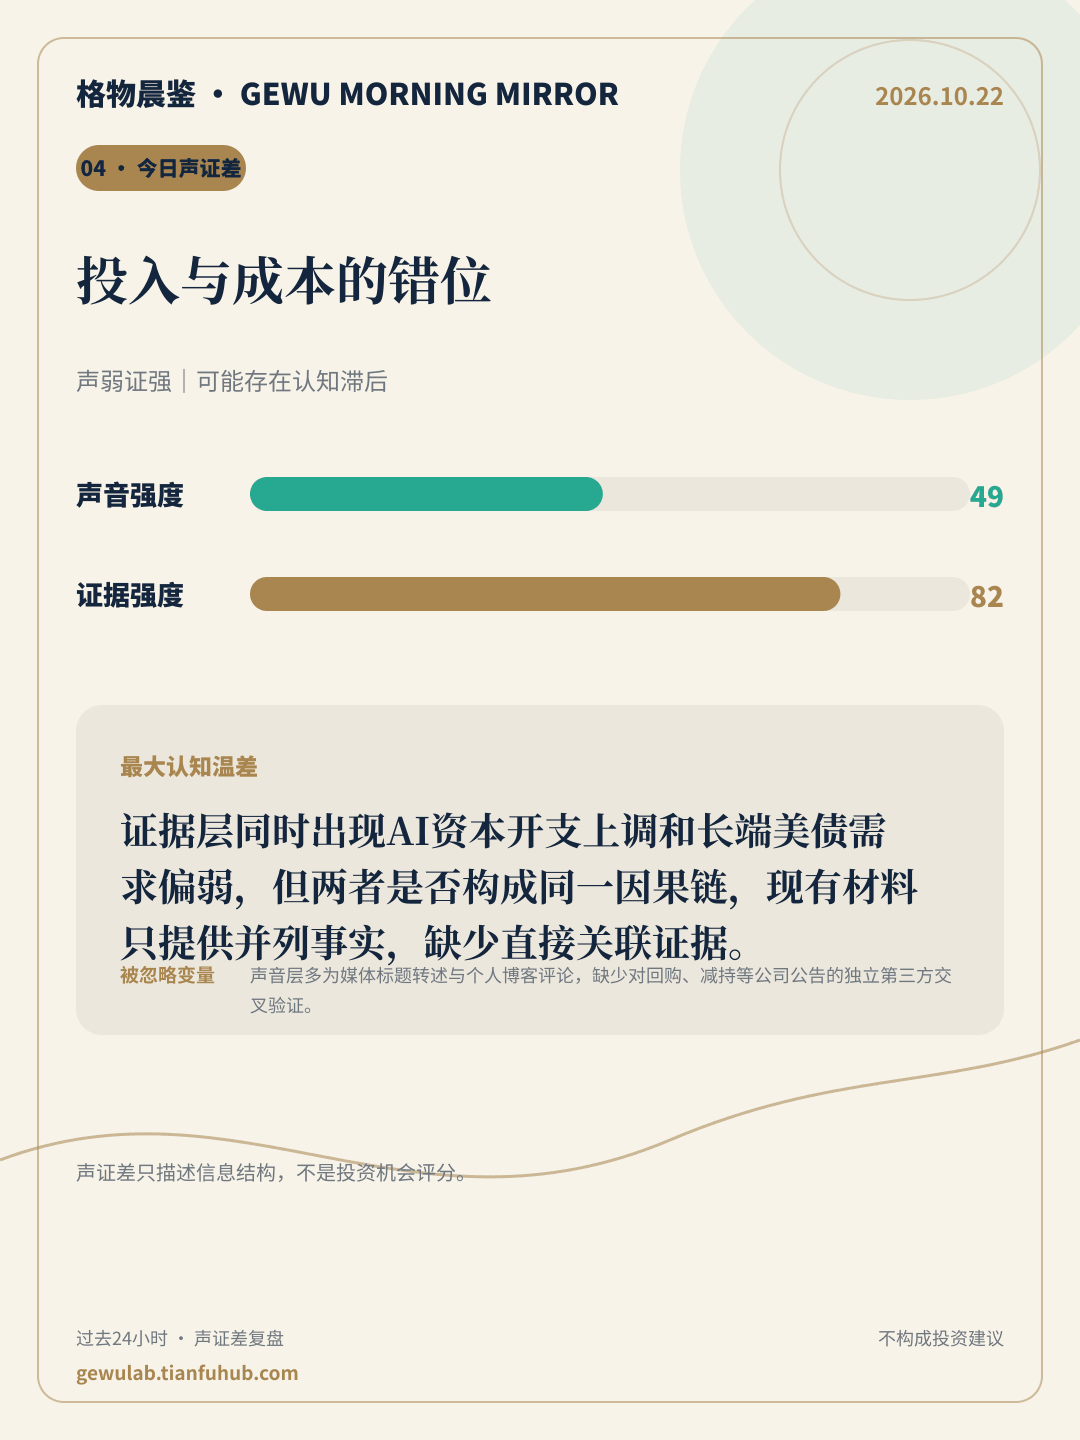
今日最大认知温差
声弱证强|可能存在认知滞后
投入与成本的错位证据层同时出现AI资本开支上调和长端美债需求偏弱,但两者是否构成同一因果链,现有材料只提供并列事实,缺少直接关联证据。被忽略变量:声音层多为媒体标题转述与个人博客评论,缺少对回购、减持等公司公告的独立第三方交叉验证。
THREE QUESTIONS
格物三问|把热点重新拉回自己
不急着回答正确,只先回答诚实。
- Meta上调资本开支区间低端,与其此前披露的投入节奏相比是延续还是加速?
- 20年期美债本次招标需求偏弱,是期限结构问题还是整体利率环境变化,材料未给出区分依据。
- A股回购与减持同日出现,二者分别集中在哪些行业,材料未提供行业分布。
VALIDATION LIST
今日验证清单
让未来事实参与今天的判断。
AI资本开支口径
后续公司是否披露2027年具体资本开支展望
修正条件若公司明确给出低于当前区间的2027年指引,则当前投入延续的判断需修正长端利率招标
下一次20年期国债招标的获配结构与投标倍数
修正条件若后续招标投标倍数明显回升且中标收益率回落,则需求偏弱的判断需修正回购与减持
后续公告中回购注销与股东减持的披露密度
修正条件若回购类公告明显减少或减持公告集中增加,则当前方向不一的描述需修正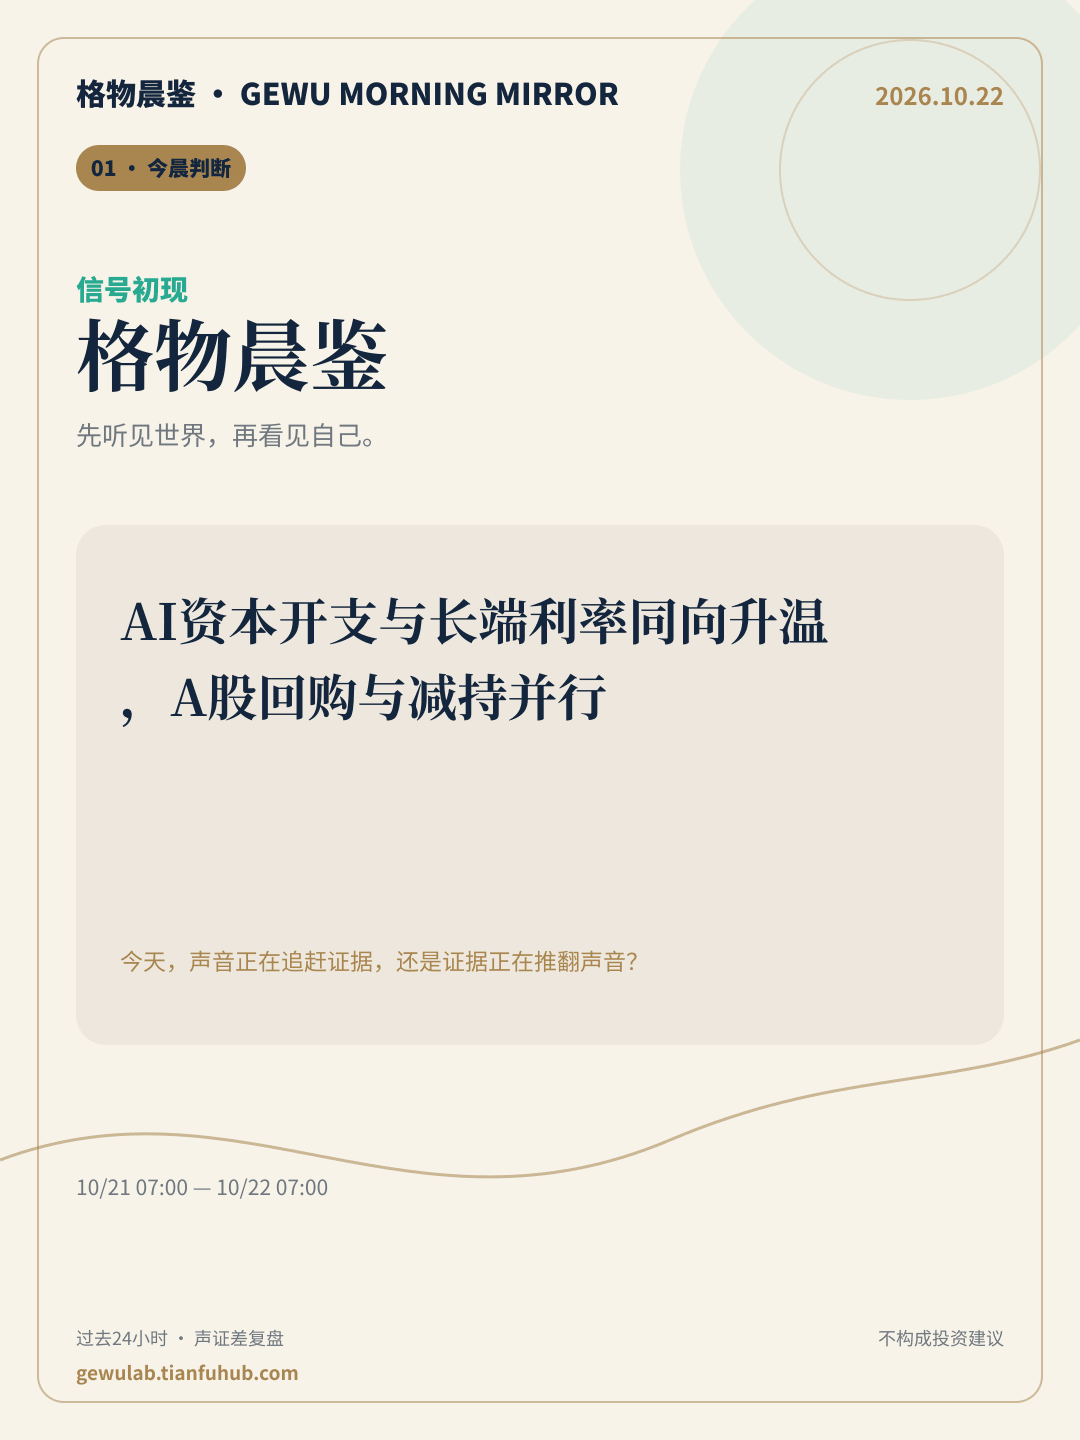
SOURCES & METHOD
来源与方法说明
AI只在给定材料内归纳,最终判断仍需读者回到原文。
生成窗口:10/21 07:00 至 10/22 07:00(Asia/Shanghai)。
方法:声证差比较公开表达强度与可核验证据密度。分数只描述本期信息结构,不评价证券价值。
AI边界:模型只接收候选材料的标题、摘要、来源和时间;不能联网补充事实。所有入选ID、来源和链接由服务器再次校验。
风险提示:本页仅供学习、研究与个人复盘,不构成投资建议。市场有风险,决策需独立。