格物晨鉴 · 2026-10-08
信号初现美债收益率高企与美联储纪要偏紧,与AI存储景气形成两股拉力
过去24小时,美联储9月会议纪要显示通胀仍处高位、并已加息25个基点,同时美债收益率升至多年高位,构成偏紧的利率环境;另一侧,三星电子季度营业利润同比大幅攀升,存储芯片价格预期被上调,AI相关需求仍在延续。国内方面,多家公司披露回购或减持公告,方向不一。今晨没有足够强的交叉信号,利率与产业景气两条线索尚未在同一资产上形成一致指向。
EVIDENCE LAYER
证据层|先把事实放稳
下面是被选入本期的公开材料。每一条都保留原文链接与信息边界。
美联储9月会议纪要:通胀水平仍处高位
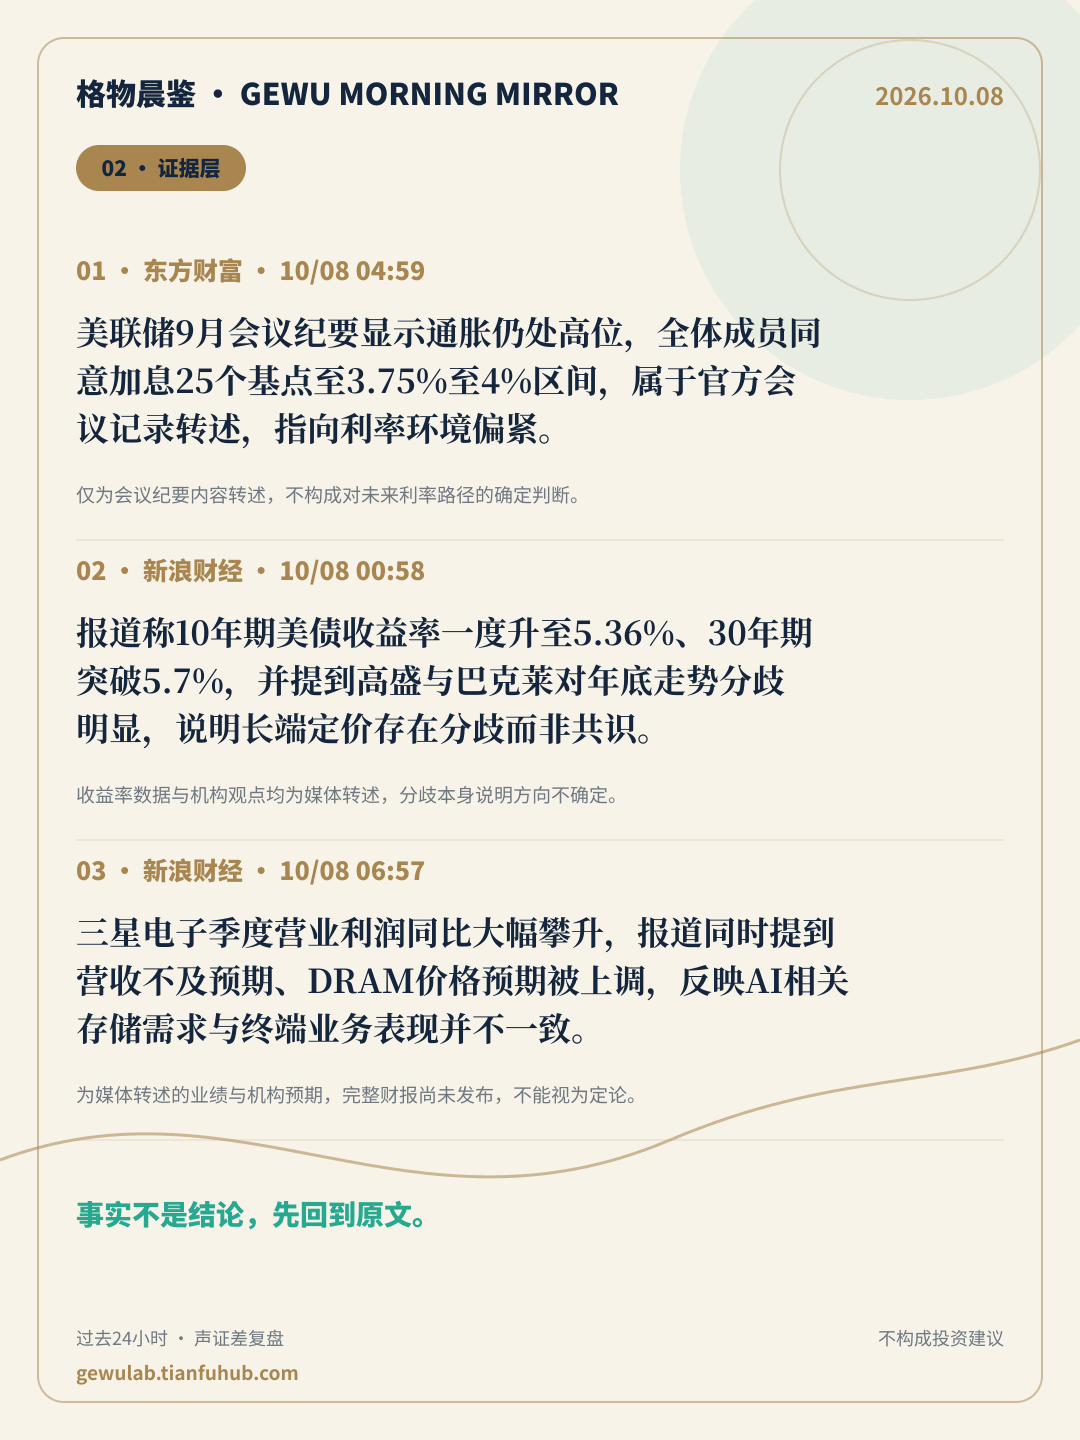
美联储9月会议纪要显示通胀仍处高位,全体成员同意加息25个基点至3.75%至4%区间,属于官方会议记录转述,指向利率环境偏紧。
仅为会议纪要内容转述,不构成对未来利率路径的确定判断。 核对原文 ↗华尔街试图窥破美债迷雾,高盛…
报道称10年期美债收益率一度升至5.36%、30年期突破5.7%,并提到高盛与巴克莱对年底走势分歧明显,说明长端定价存在分歧而非共识。
收益率数据与机构观点均为媒体转述,分歧本身说明方向不确定。 核对原文 ↗三星电子营业利润攀升至107.4万亿韩元…
三星电子季度营业利润同比大幅攀升,报道同时提到营收不及预期、DRAM价格预期被上调,反映AI相关存储需求与终端业务表现并不一致。
为媒体转述的业绩与机构预期,完整财报尚未发布,不能视为定论。 核对原文 ↗VOICE LAYER
声音层|听见表达,也看清位置
观点可以帮助我们发现问题,但观点本身不是事实。
Minutes of the Federal Open Market Committee, September 15-16, 2026
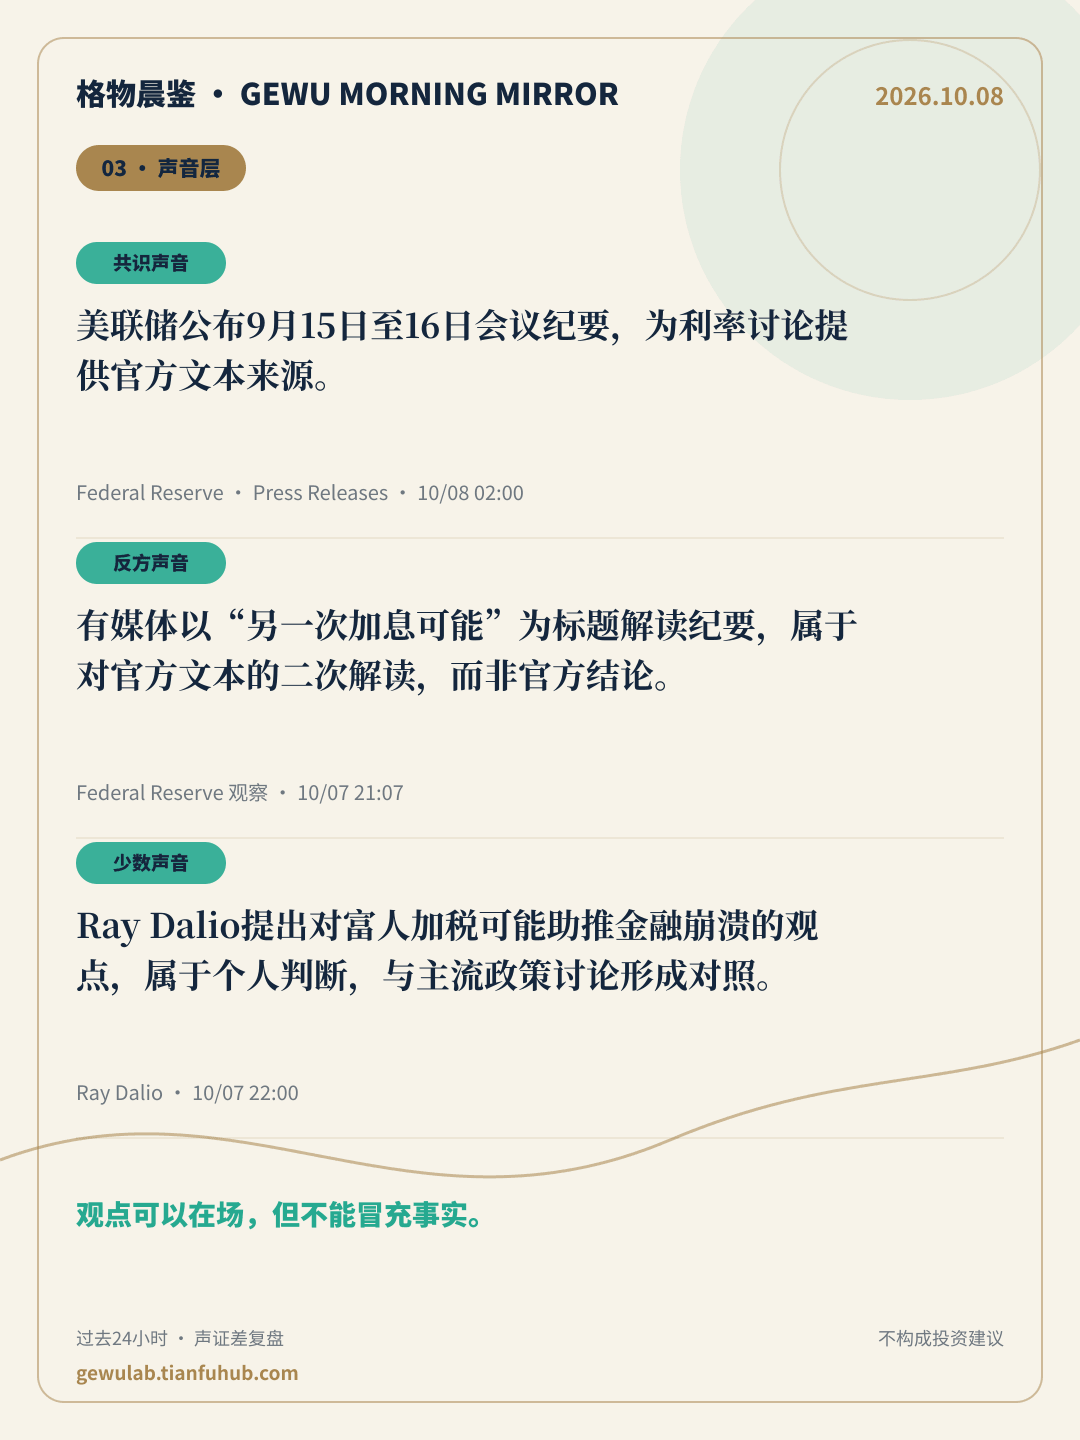
美联储公布9月15日至16日会议纪要,为利率讨论提供官方文本来源。
回到原始表达 ↗Ticker: Fed minutes: Another rate hike likely
有媒体以“另一次加息可能”为标题解读纪要,属于对官方文本的二次解读,而非官方结论。
回到原始表达 ↗Ray Dalio says taxing the wealthy more could help spur financial collapse — 'you have to sell wealth to get money'
Ray Dalio提出对富人加税可能助推金融崩溃的观点,属于个人判断,与主流政策讨论形成对照。
回到原始表达 ↗VOICE–EVIDENCE GAP
今日最大认知温差
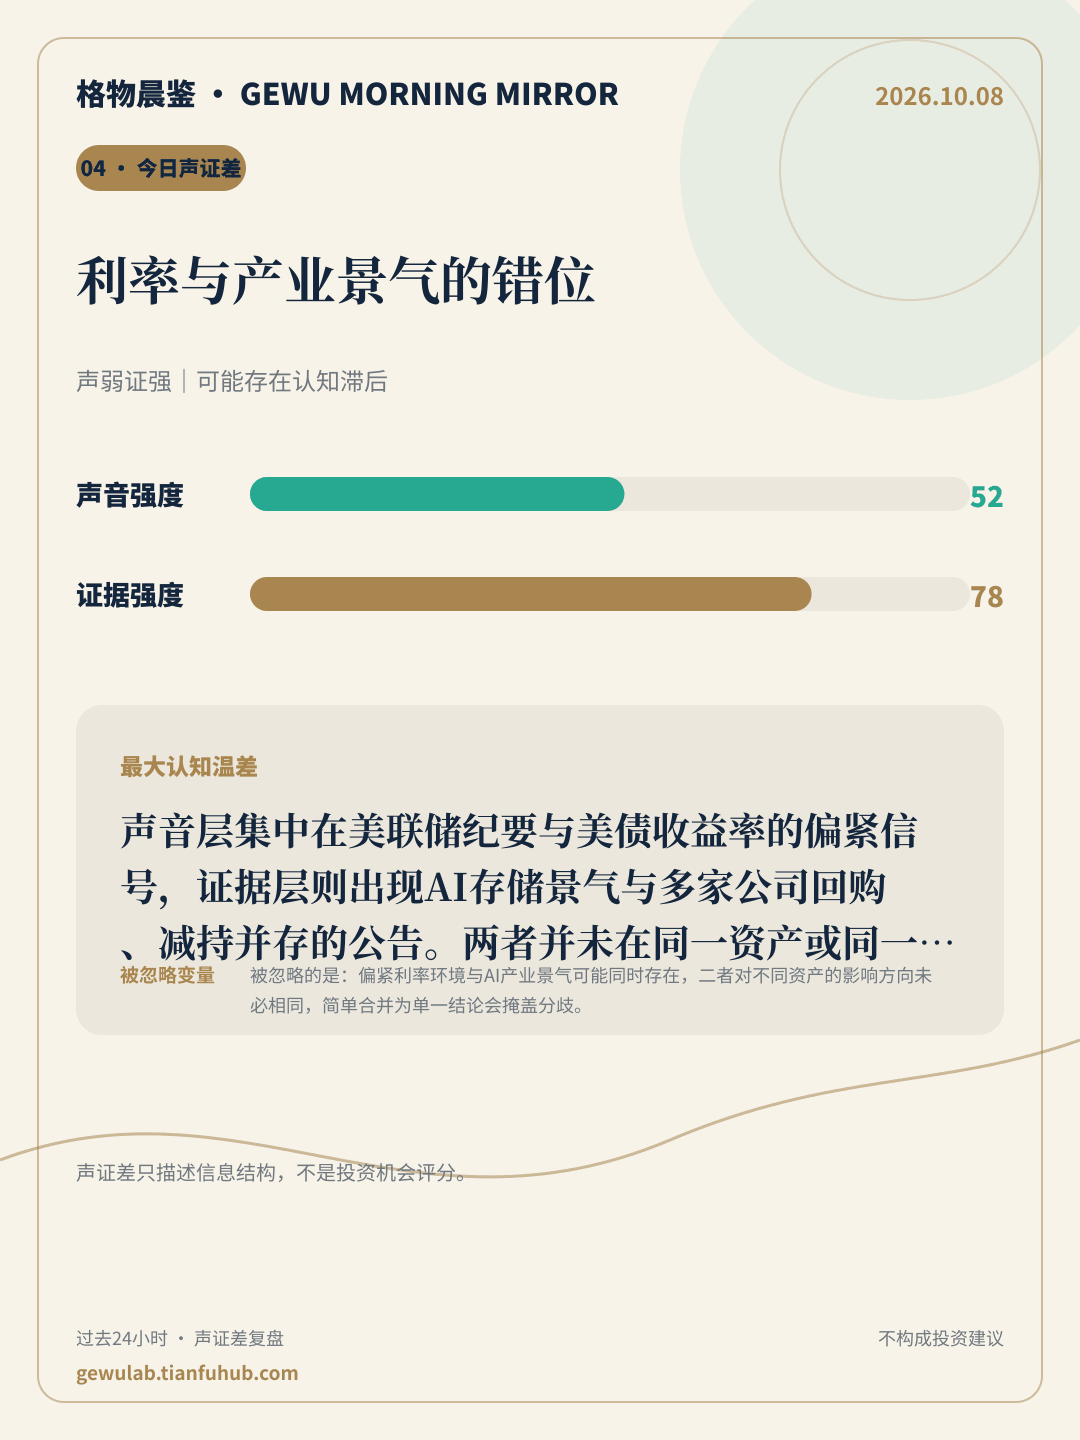
声弱证强|可能存在认知滞后
利率与产业景气的错位声音层集中在美联储纪要与美债收益率的偏紧信号,证据层则出现AI存储景气与多家公司回购、减持并存的公告。两者并未在同一资产或同一时间窗口内形成一致指向,因此今晨没有足够强的交叉信号。被忽略变量:被忽略的是:偏紧利率环境与AI产业景气可能同时存在,二者对不同资产的影响方向未必相同,简单合并为单一结论会掩盖分歧。
THREE QUESTIONS
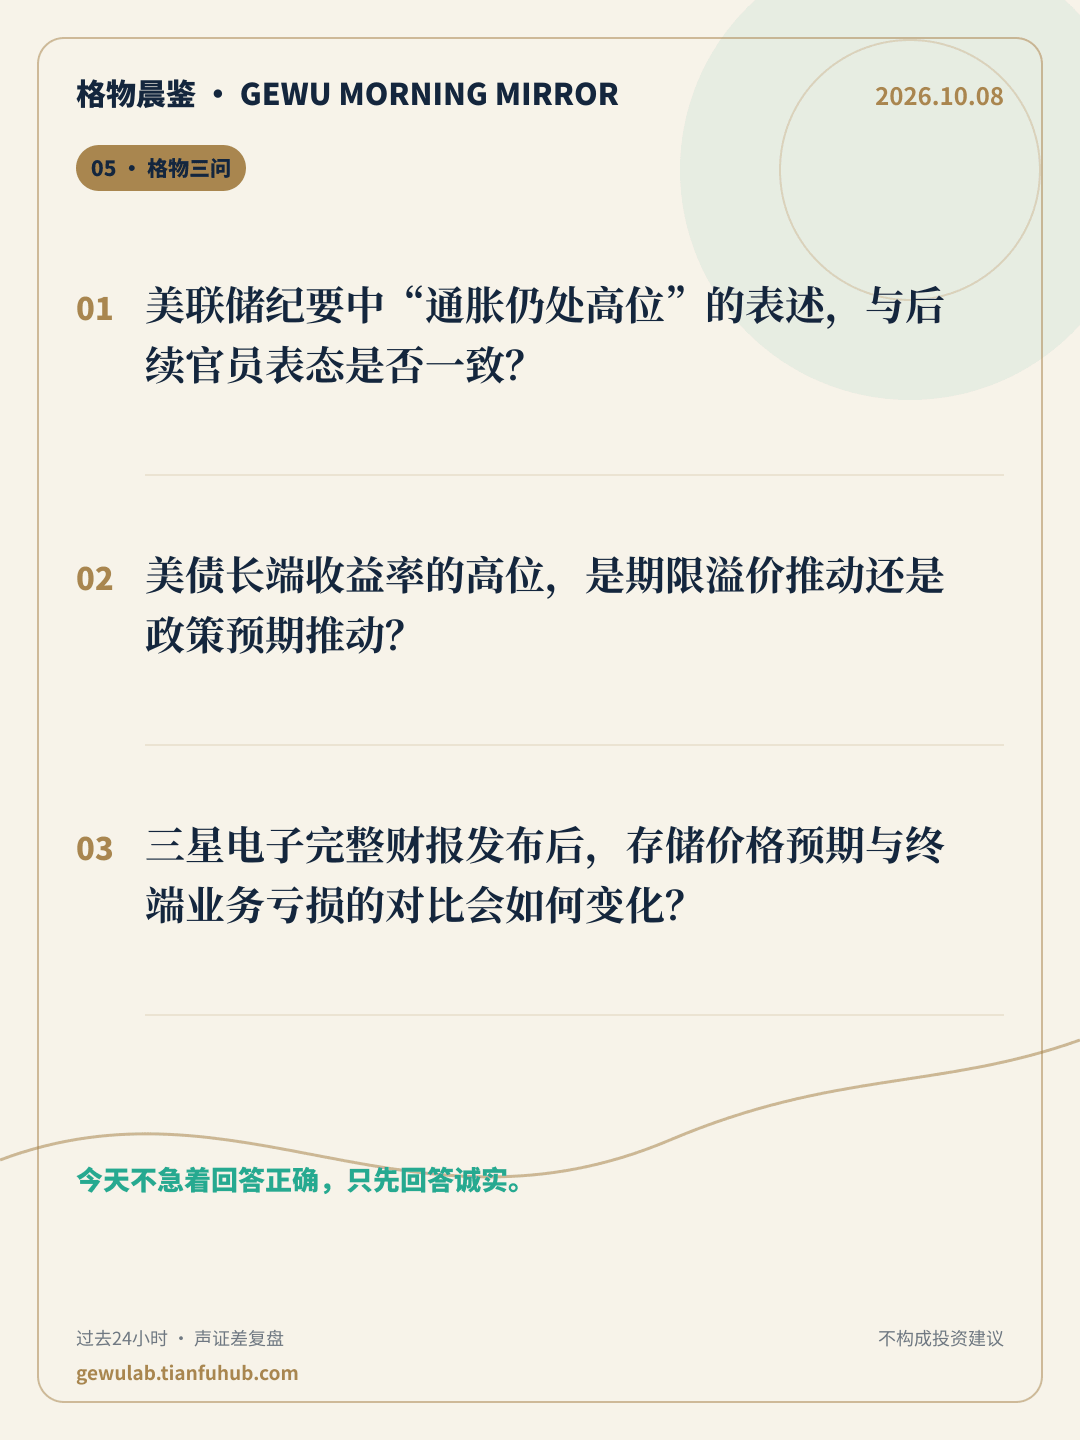
格物三问|把热点重新拉回自己
不急着回答正确,只先回答诚实。
- 美联储纪要中“通胀仍处高位”的表述,与后续官员表态是否一致?
- 美债长端收益率的高位,是期限溢价推动还是政策预期推动?
- 三星电子完整财报发布后,存储价格预期与终端业务亏损的对比会如何变化?
VALIDATION LIST
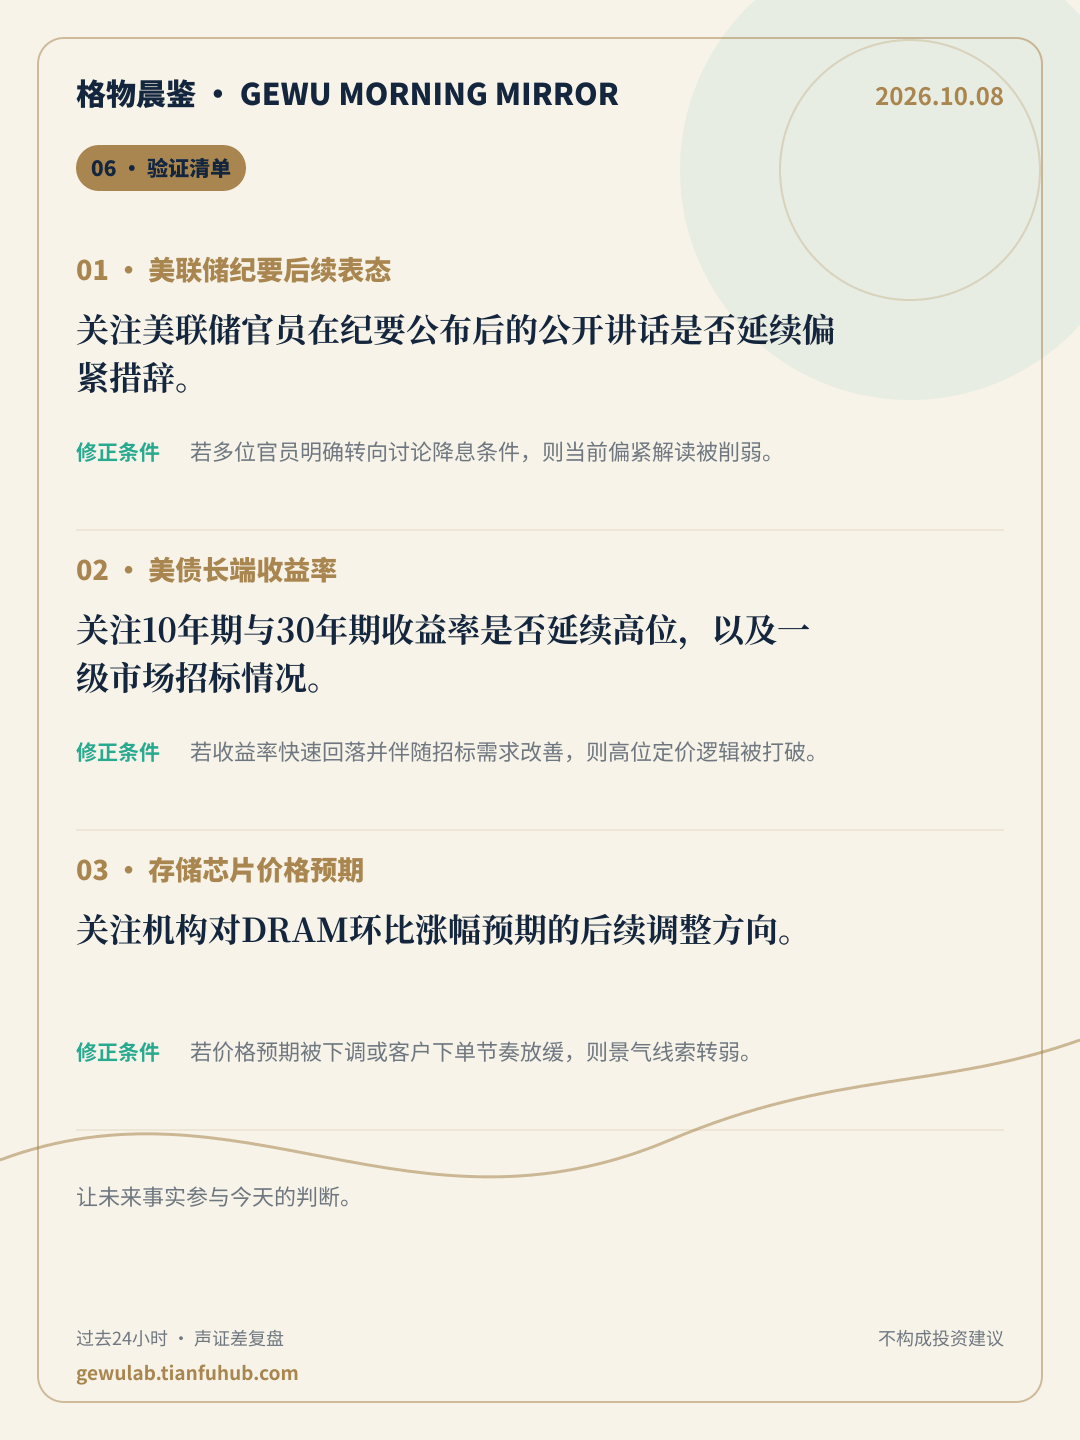
今日验证清单
让未来事实参与今天的判断。
美联储纪要后续表态
关注美联储官员在纪要公布后的公开讲话是否延续偏紧措辞。
修正条件若多位官员明确转向讨论降息条件,则当前偏紧解读被削弱。美债长端收益率
关注10年期与30年期收益率是否延续高位,以及一级市场招标情况。
修正条件若收益率快速回落并伴随招标需求改善,则高位定价逻辑被打破。存储芯片价格预期
关注机构对DRAM环比涨幅预期的后续调整方向。
修正条件若价格预期被下调或客户下单节奏放缓,则景气线索转弱。
SOURCES & METHOD
来源与方法说明
AI只在给定材料内归纳,最终判断仍需读者回到原文。
生成窗口:10/07 07:00 至 10/08 07:00(Asia/Shanghai)。
方法:声证差比较公开表达强度与可核验证据密度。分数只描述本期信息结构,不评价证券价值。
AI边界:模型只接收候选材料的标题、摘要、来源和时间;不能联网补充事实。所有入选ID、来源和链接由服务器再次校验。
风险提示:本页仅供学习、研究与个人复盘,不构成投资建议。市场有风险,决策需独立。