格物晨鉴 · 2026-09-25
信号初现海外长端利率与国内减持公告并行,今晨没有足够强的交叉信号
过去24小时,海外声音集中在美债长端收益率走高与抵押贷款利率压力,国内证据层则以减持计划、回购完成、退市风险警示进展等公司公告为主。两类材料分属不同市场与议题,缺少可验证的交叉点。公司公告只能说明个体行为,不能外推为整体趋势;海外媒体转述亦属观点而非事实。因此本期以insufficient收束,仅记录可观察的边界与后续验证点。
EVIDENCE LAYER
证据层|先把事实放稳
下面是被选入本期的公开材料。每一条都保留原文链接与信息边界。
美国7年期国债中标收益率创2009年以来最高】美国财政部发行440亿美元7年…
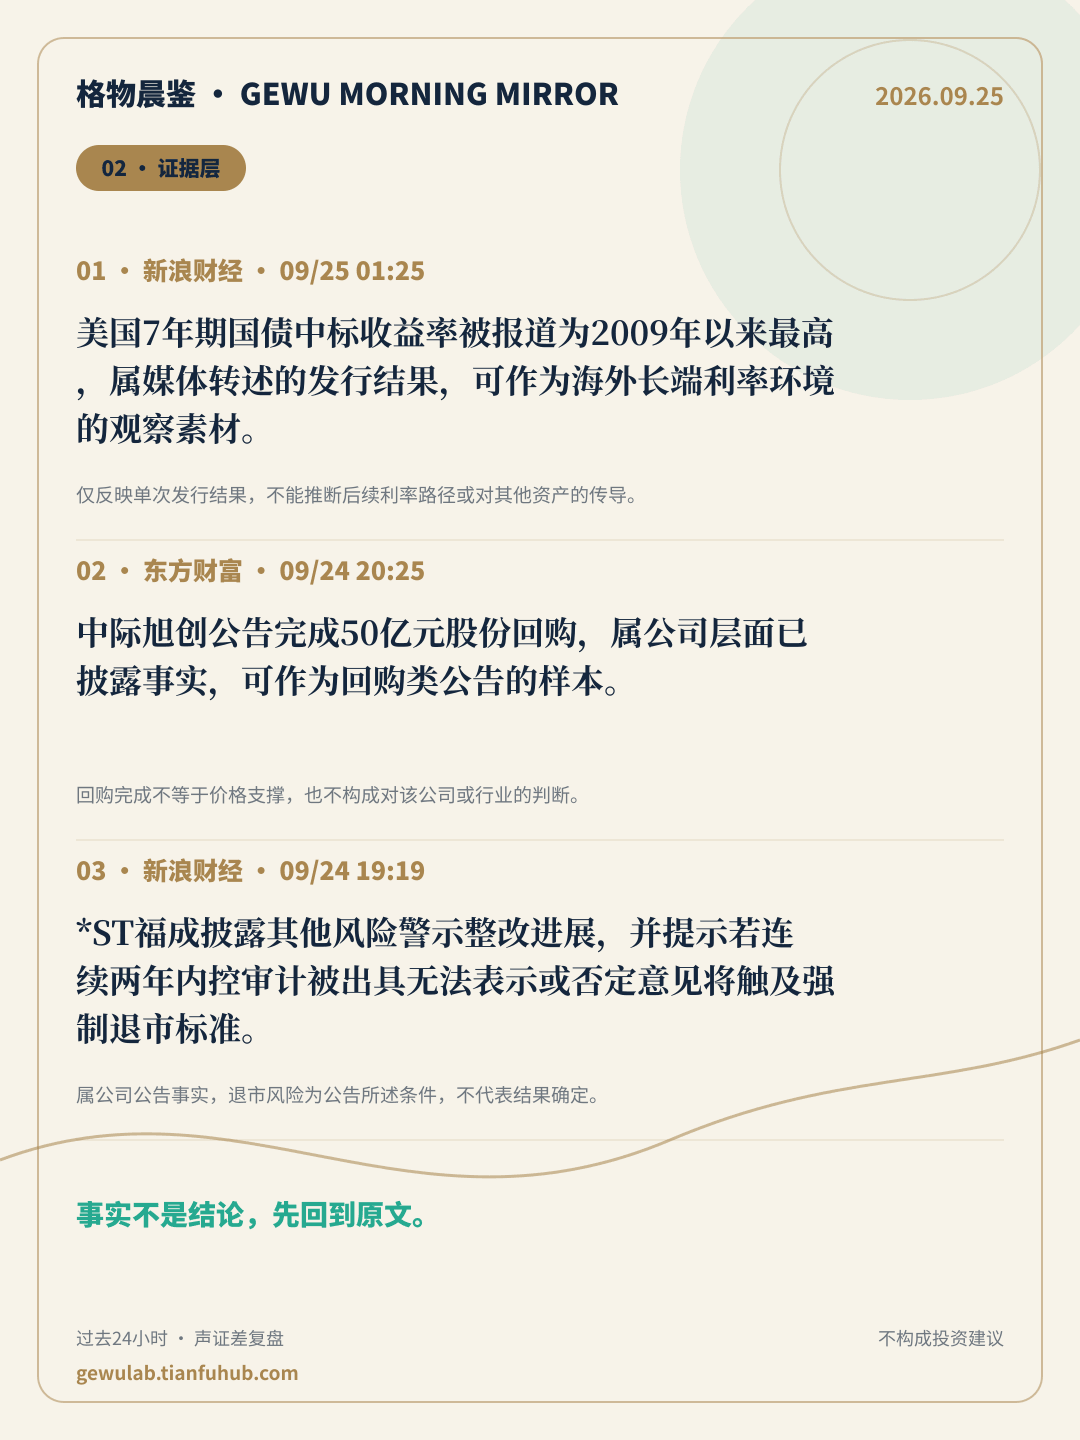
美国7年期国债中标收益率被报道为2009年以来最高,属媒体转述的发行结果,可作为海外长端利率环境的观察素材。
仅反映单次发行结果,不能推断后续利率路径或对其他资产的传导。 核对原文 ↗中际旭创:完成50亿元股份回购
中际旭创公告完成50亿元股份回购,属公司层面已披露事实,可作为回购类公告的样本。
回购完成不等于价格支撑,也不构成对该公司或行业的判断。 核对原文 ↗ST福成:披露其他风险警示相关事项整改进展】*ST福成公告称…
*ST福成披露其他风险警示整改进展,并提示若连续两年内控审计被出具无法表示或否定意见将触及强制退市标准。
属公司公告事实,退市风险为公告所述条件,不代表结果确定。 核对原文 ↗VOICE LAYER
声音层|听见表达,也看清位置
观点可以帮助我们发现问题,但观点本身不是事实。
随着债券抛售加剧,美国 30 年期国债收益率创 2004 年以来最高
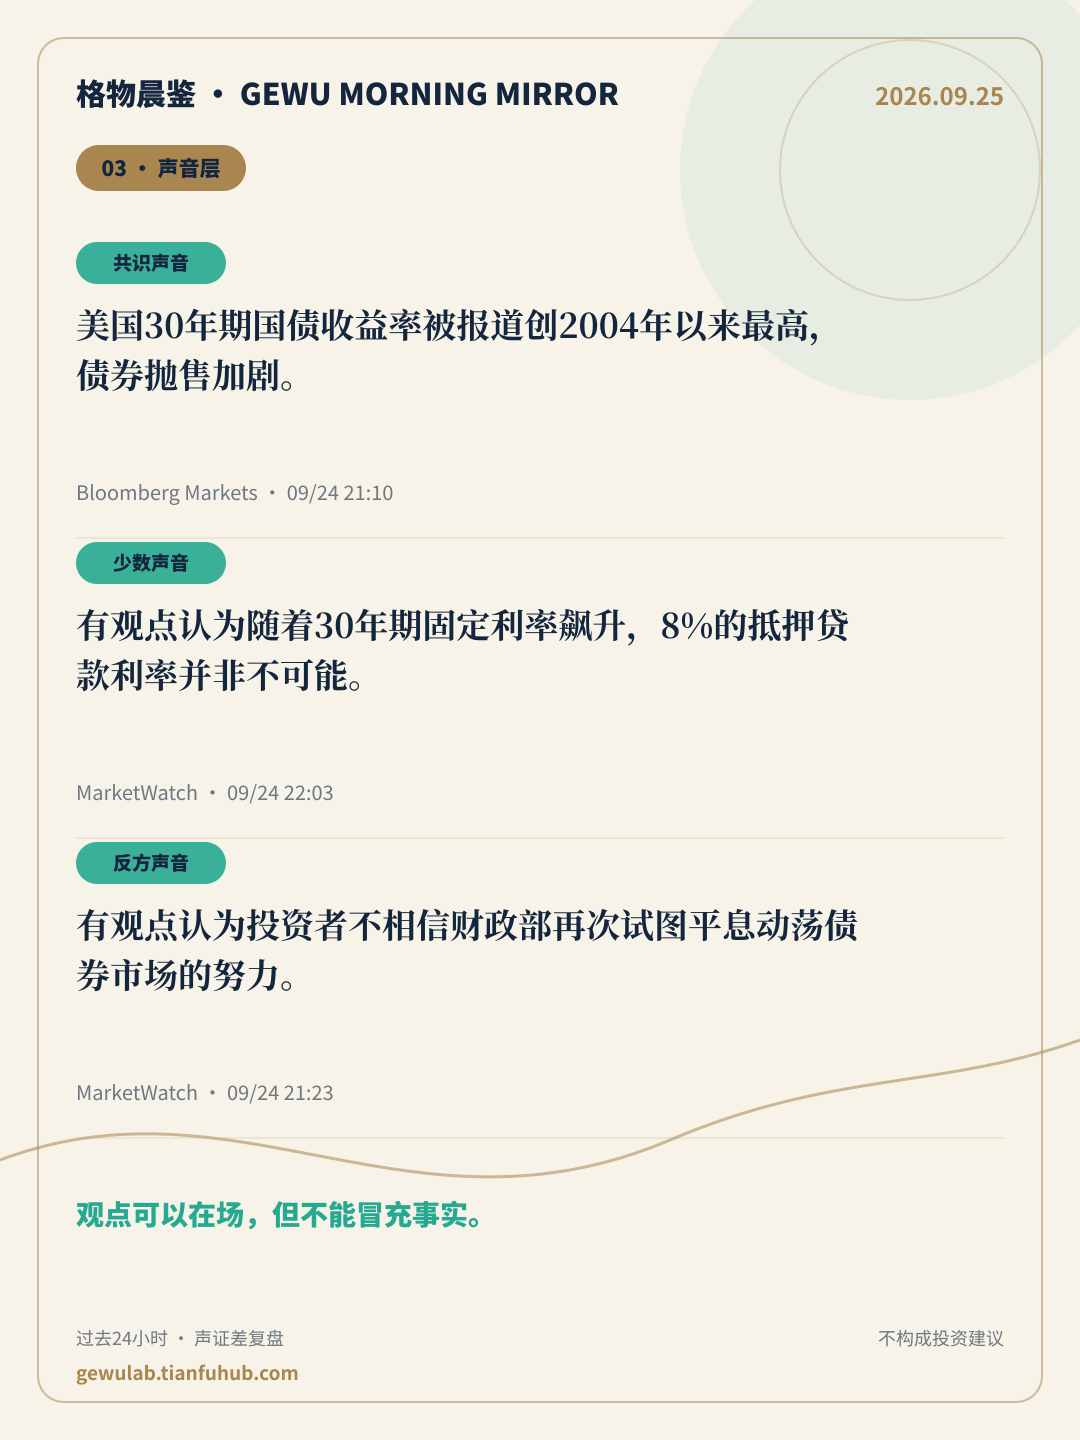
美国30年期国债收益率被报道创2004年以来最高,债券抛售加剧。
回到原始表达 ↗随着 30 年期固定利率飙升,8% 的抵押贷款利率“并非不可能”
有观点认为随着30年期固定利率飙升,8%的抵押贷款利率并非不可能。
回到原始表达 ↗为什么投资者不相信财政部再次试图平息动荡的债券市场
有观点认为投资者不相信财政部再次试图平息动荡债券市场的努力。
回到原始表达 ↗VOICE–EVIDENCE GAP
今日最大认知温差
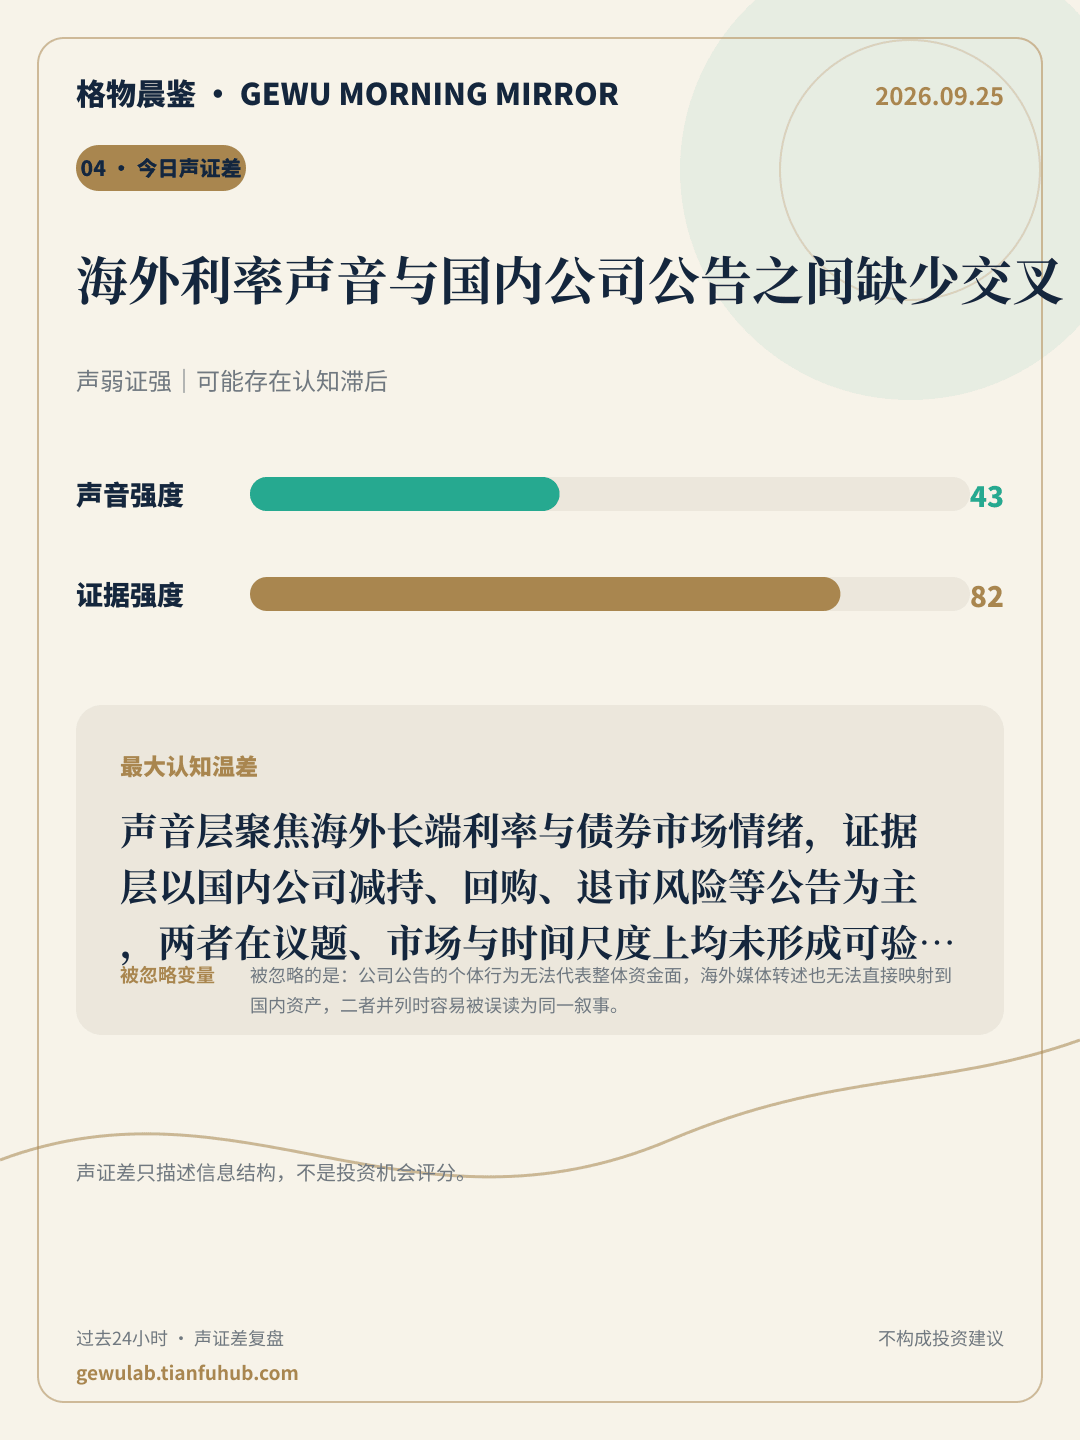
声弱证强|可能存在认知滞后
海外利率声音与国内公司公告之间缺少交叉声音层聚焦海外长端利率与债券市场情绪,证据层以国内公司减持、回购、退市风险等公告为主,两者在议题、市场与时间尺度上均未形成可验证的相互印证。被忽略变量:被忽略的是:公司公告的个体行为无法代表整体资金面,海外媒体转述也无法直接映射到国内资产,二者并列时容易被误读为同一叙事。
THREE QUESTIONS
格物三问|把热点重新拉回自己
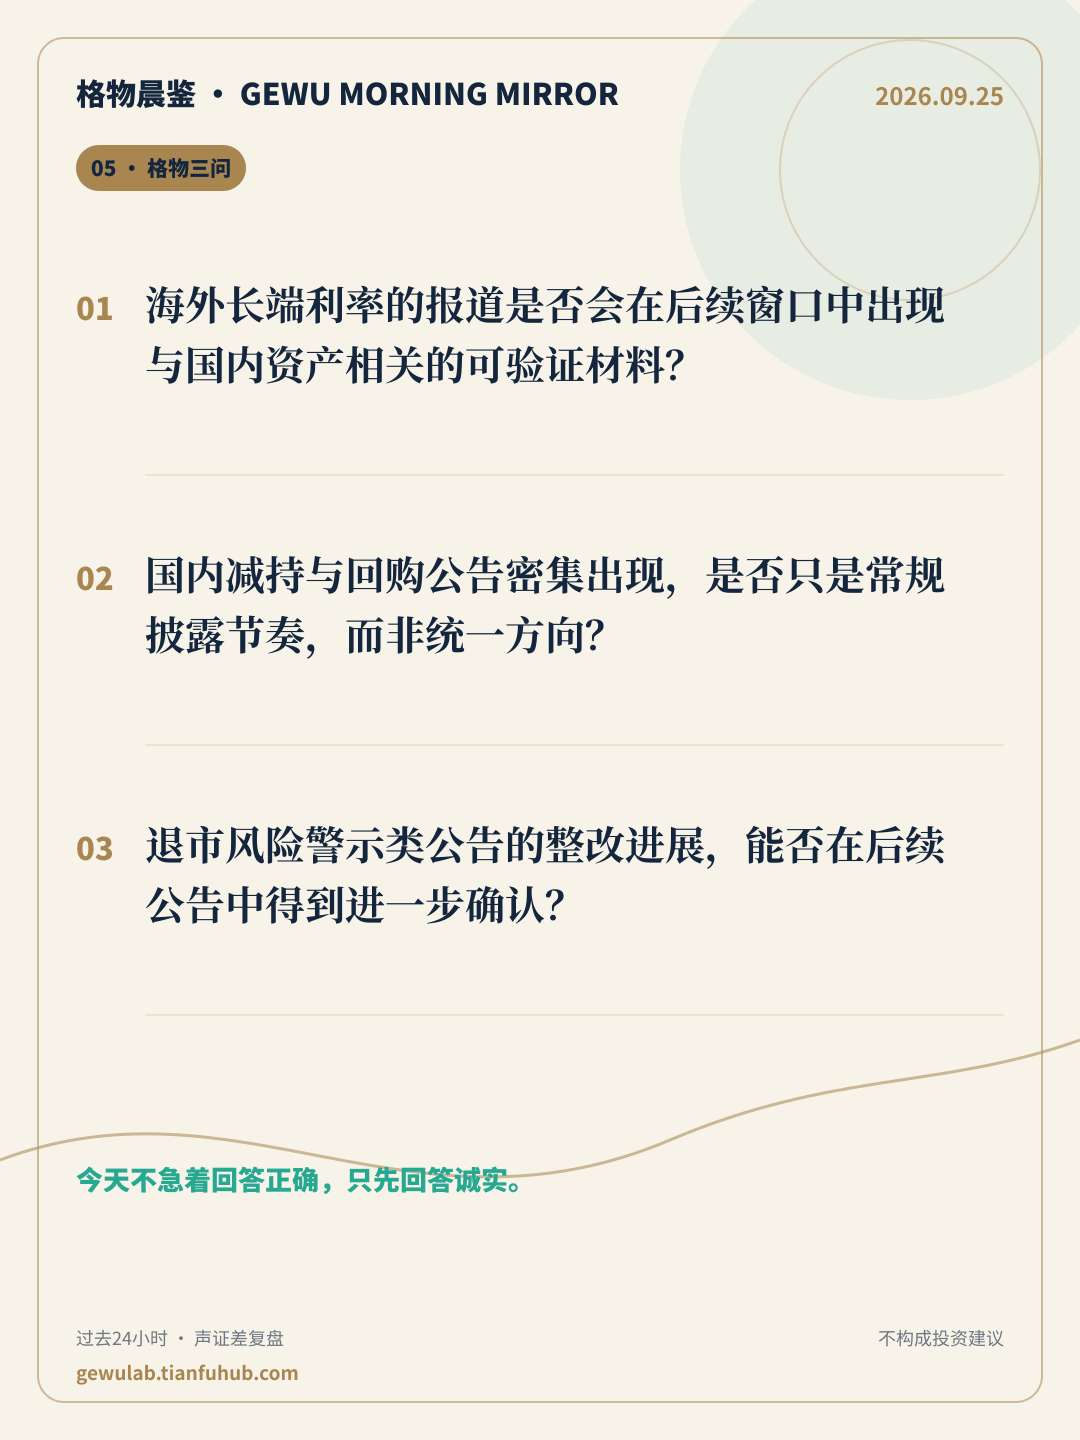
不急着回答正确,只先回答诚实。
- 海外长端利率的报道是否会在后续窗口中出现与国内资产相关的可验证材料?
- 国内减持与回购公告密集出现,是否只是常规披露节奏,而非统一方向?
- 退市风险警示类公告的整改进展,能否在后续公告中得到进一步确认?
VALIDATION LIST
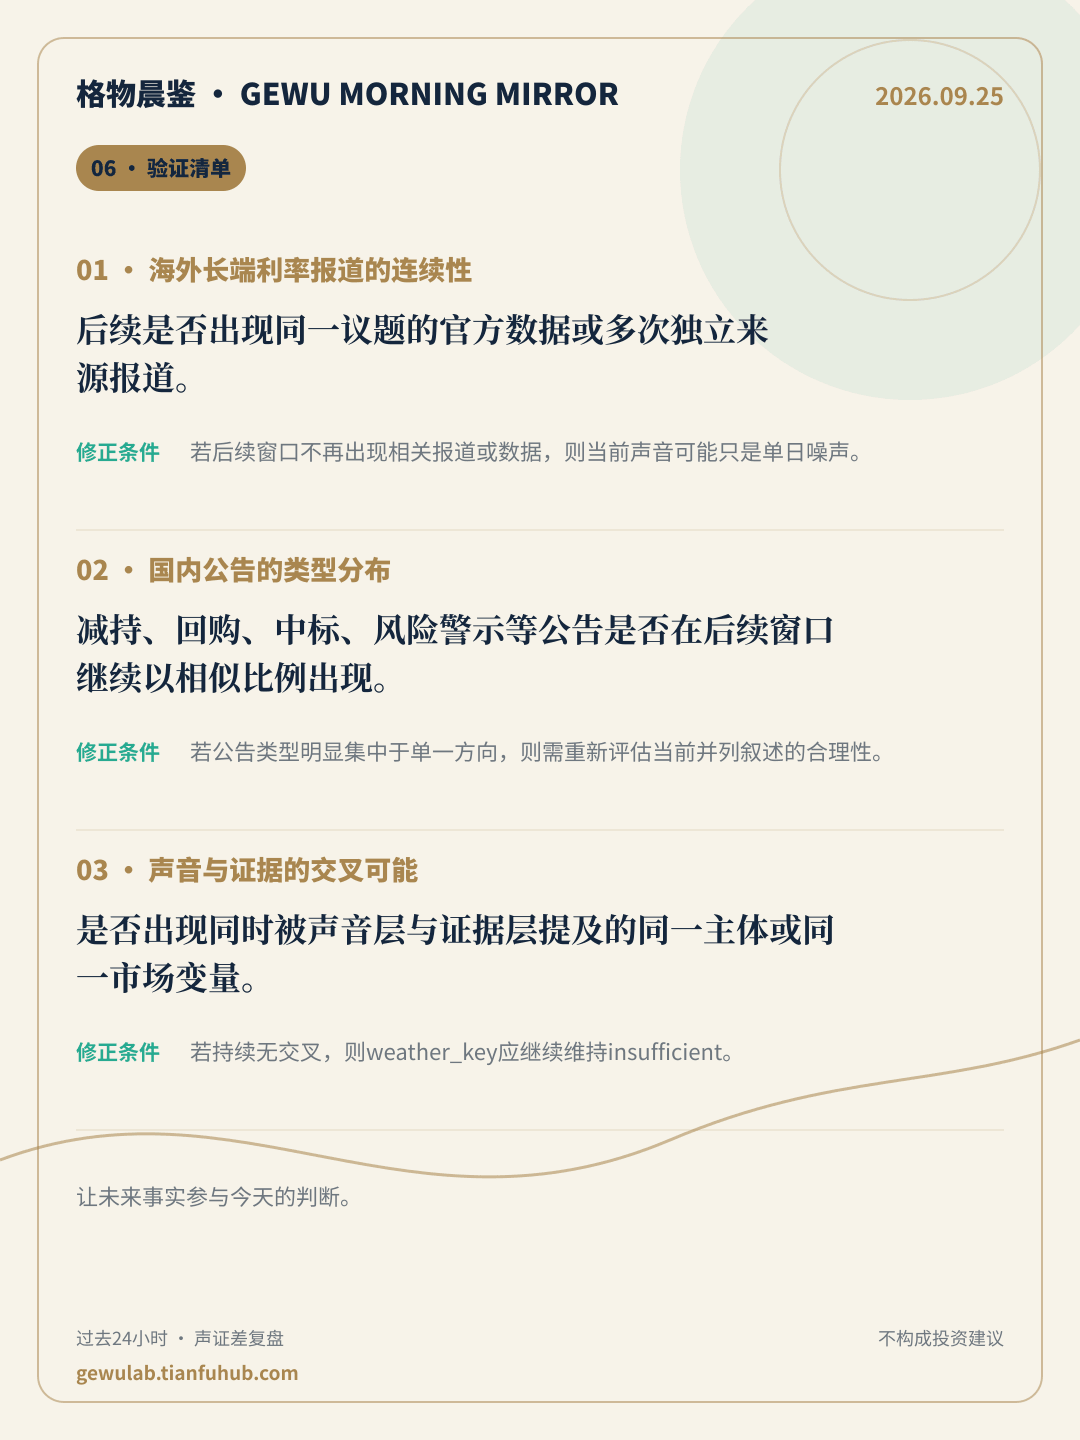
今日验证清单
让未来事实参与今天的判断。
海外长端利率报道的连续性
后续是否出现同一议题的官方数据或多次独立来源报道。
修正条件若后续窗口不再出现相关报道或数据,则当前声音可能只是单日噪声。国内公告的类型分布
减持、回购、中标、风险警示等公告是否在后续窗口继续以相似比例出现。
修正条件若公告类型明显集中于单一方向,则需重新评估当前并列叙述的合理性。声音与证据的交叉可能
是否出现同时被声音层与证据层提及的同一主体或同一市场变量。
修正条件若持续无交叉,则weather_key应继续维持insufficient。
SOURCES & METHOD
来源与方法说明
AI只在给定材料内归纳,最终判断仍需读者回到原文。
生成窗口:09/24 07:00 至 09/25 07:00(Asia/Shanghai)。
方法:声证差比较公开表达强度与可核验证据密度。分数只描述本期信息结构,不评价证券价值。
AI边界:模型只接收候选材料的标题、摘要、来源和时间;不能联网补充事实。所有入选ID、来源和链接由服务器再次校验。
风险提示:本页仅供学习、研究与个人复盘,不构成投资建议。市场有风险,决策需独立。