格物晨鉴 · 2026-09-16
信号初现回购与减持同日出现,科创债资金流入与流动性等量续作并存
过去24小时,证据层显示两条线索:一是多家公司披露回购或增持进展,同时也有多家公司披露减持计划,方向并不一致;二是科创债ETF资金流入被媒体描述为受政策、资金与资产扩容共振推动,而买断式逆回购转为等量续作。声音层多为宏观与海外议题,与上述证据缺乏直接对应。今晨没有足够强的交叉信号,仅能确认回购、减持与流动性操作在时间上并存。
EVIDENCE LAYER
证据层|先把事实放稳
下面是被选入本期的公开材料。每一条都保留原文链接与信息边界。
携程2026Q2净利润同比下降,受处罚费用影响…
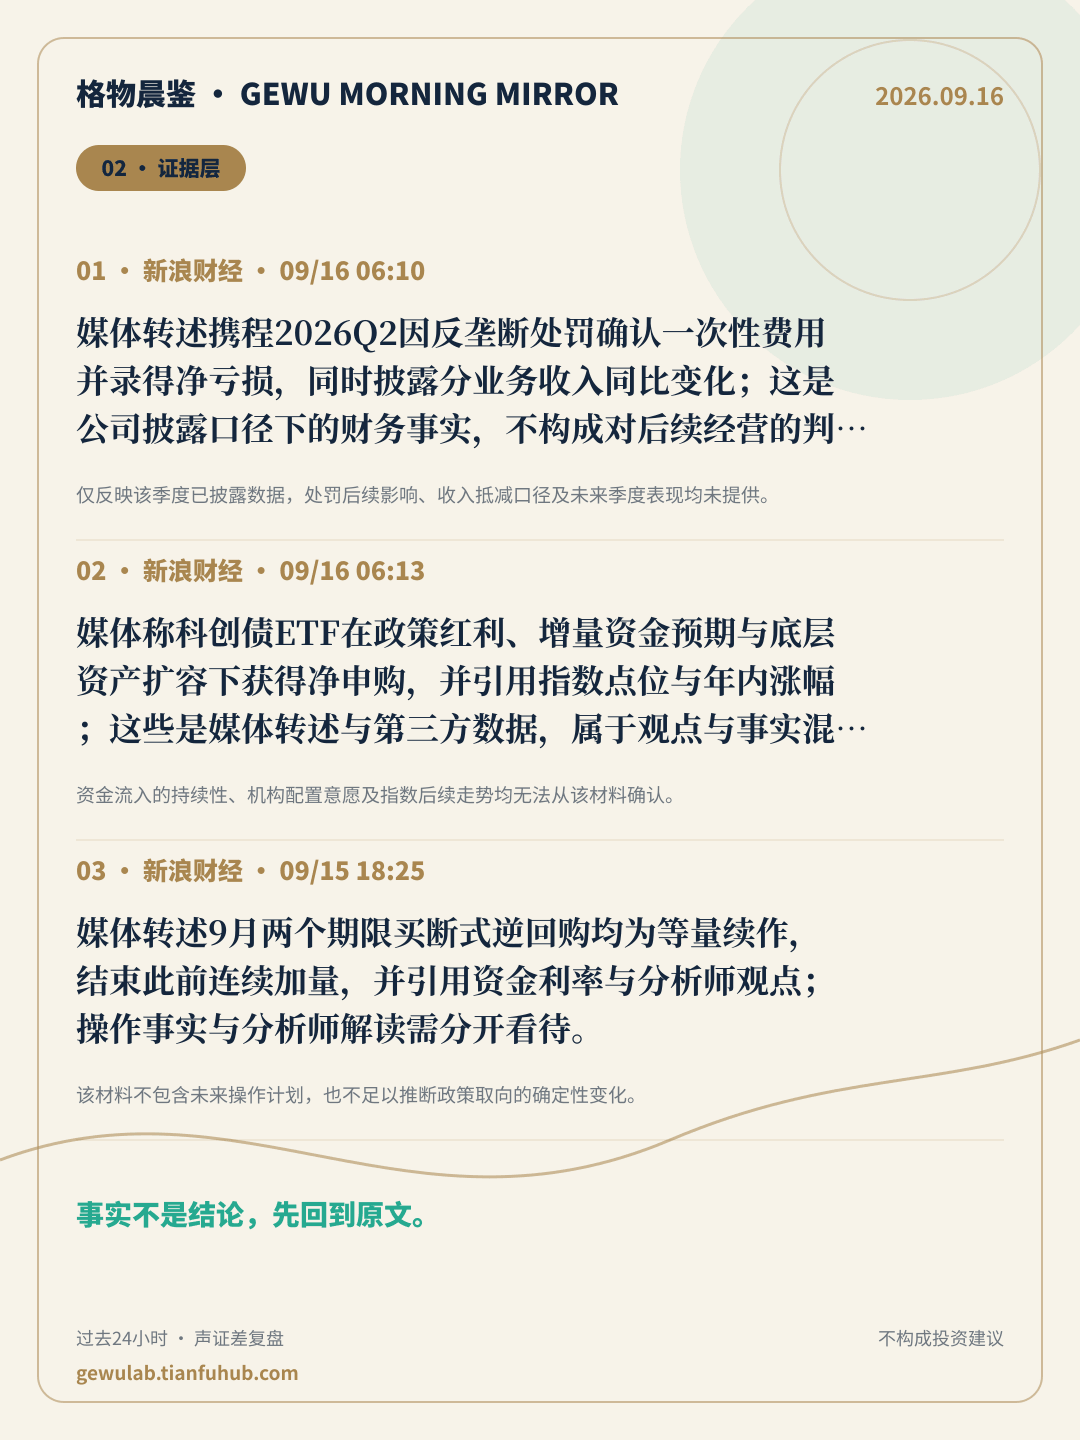
媒体转述携程2026Q2因反垄断处罚确认一次性费用并录得净亏损,同时披露分业务收入同比变化;这是公司披露口径下的财务事实,不构成对后续经营的判断。
仅反映该季度已披露数据,处罚后续影响、收入抵减口径及未来季度表现均未提供。 核对原文 ↗三大利好共振,资金加速涌入科创债ETF】在政策红利、增量资金预期…
媒体称科创债ETF在政策红利、增量资金预期与底层资产扩容下获得净申购,并引用指数点位与年内涨幅;这些是媒体转述与第三方数据,属于观点与事实混合。
资金流入的持续性、机构配置意愿及指数后续走势均无法从该材料确认。 核对原文 ↗流动性“收长放短”,9月买断式逆回购停止加量】9月…
媒体转述9月两个期限买断式逆回购均为等量续作,结束此前连续加量,并引用资金利率与分析师观点;操作事实与分析师解读需分开看待。
该材料不包含未来操作计划,也不足以推断政策取向的确定性变化。 核对原文 ↗VOICE LAYER
声音层|听见表达,也看清位置
观点可以帮助我们发现问题,但观点本身不是事实。
八月份经济总体平稳向新向优(权威发布)
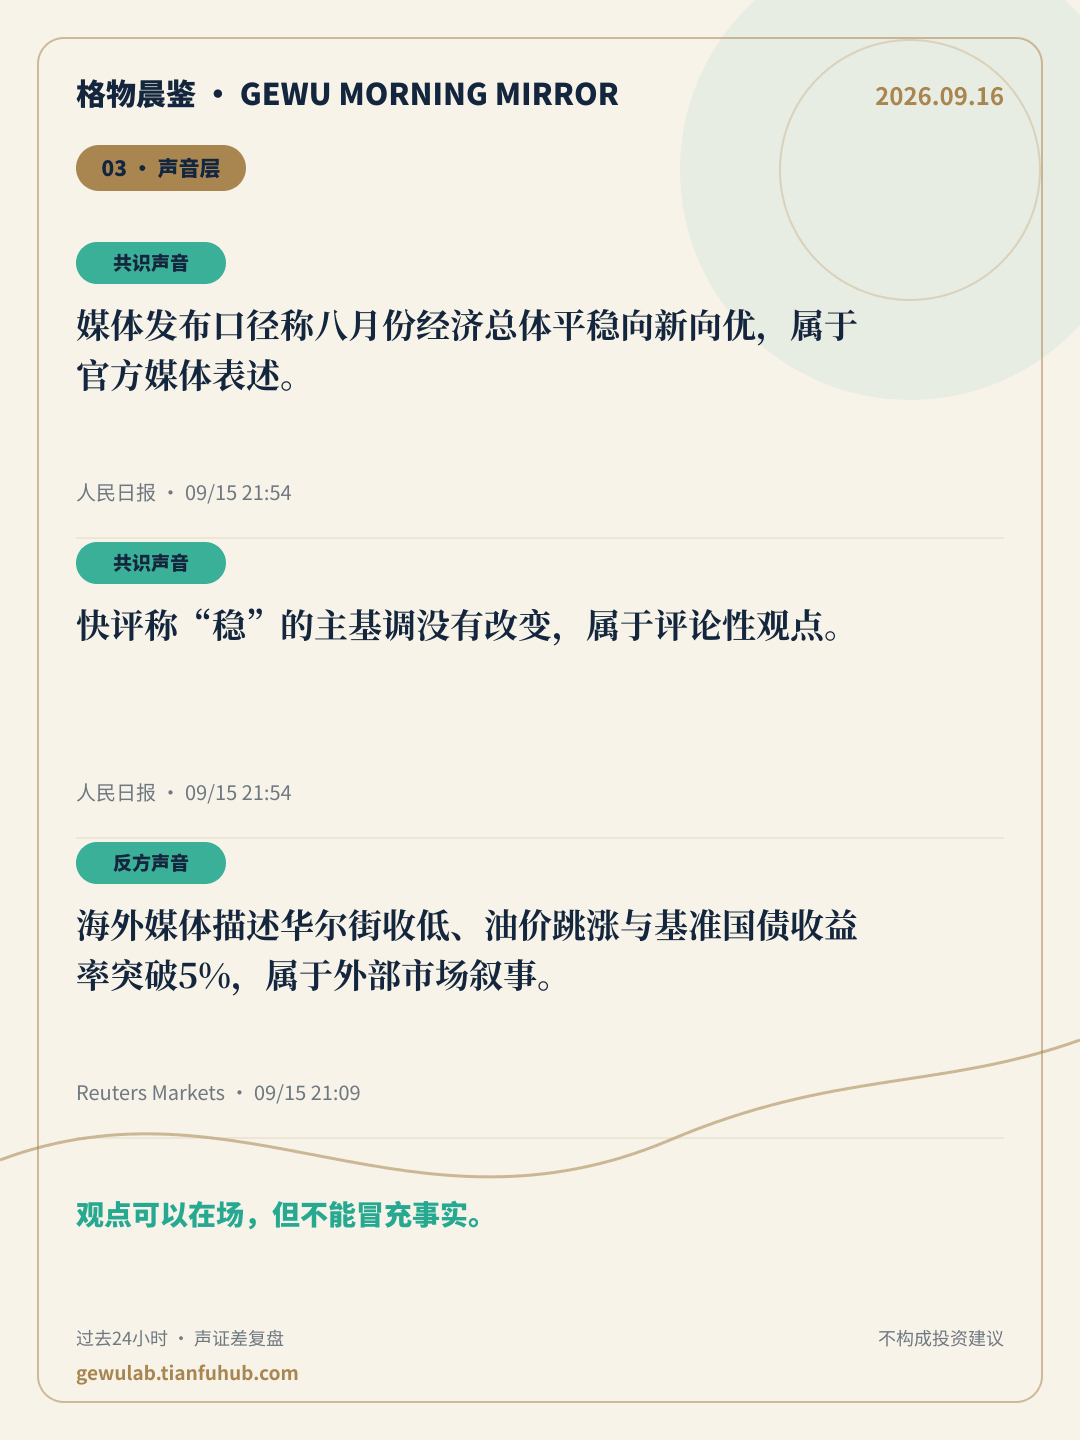
媒体发布口径称八月份经济总体平稳向新向优,属于官方媒体表述。
回到原始表达 ↗“稳”的主基调没有改变(快评)
快评称“稳”的主基调没有改变,属于评论性观点。
回到原始表达 ↗Wall Street ends lower as oil spikes and the benchmark Treasury yield breaches 5%
海外媒体描述华尔街收低、油价跳涨与基准国债收益率突破5%,属于外部市场叙事。
回到原始表达 ↗VOICE–EVIDENCE GAP
今日最大认知温差
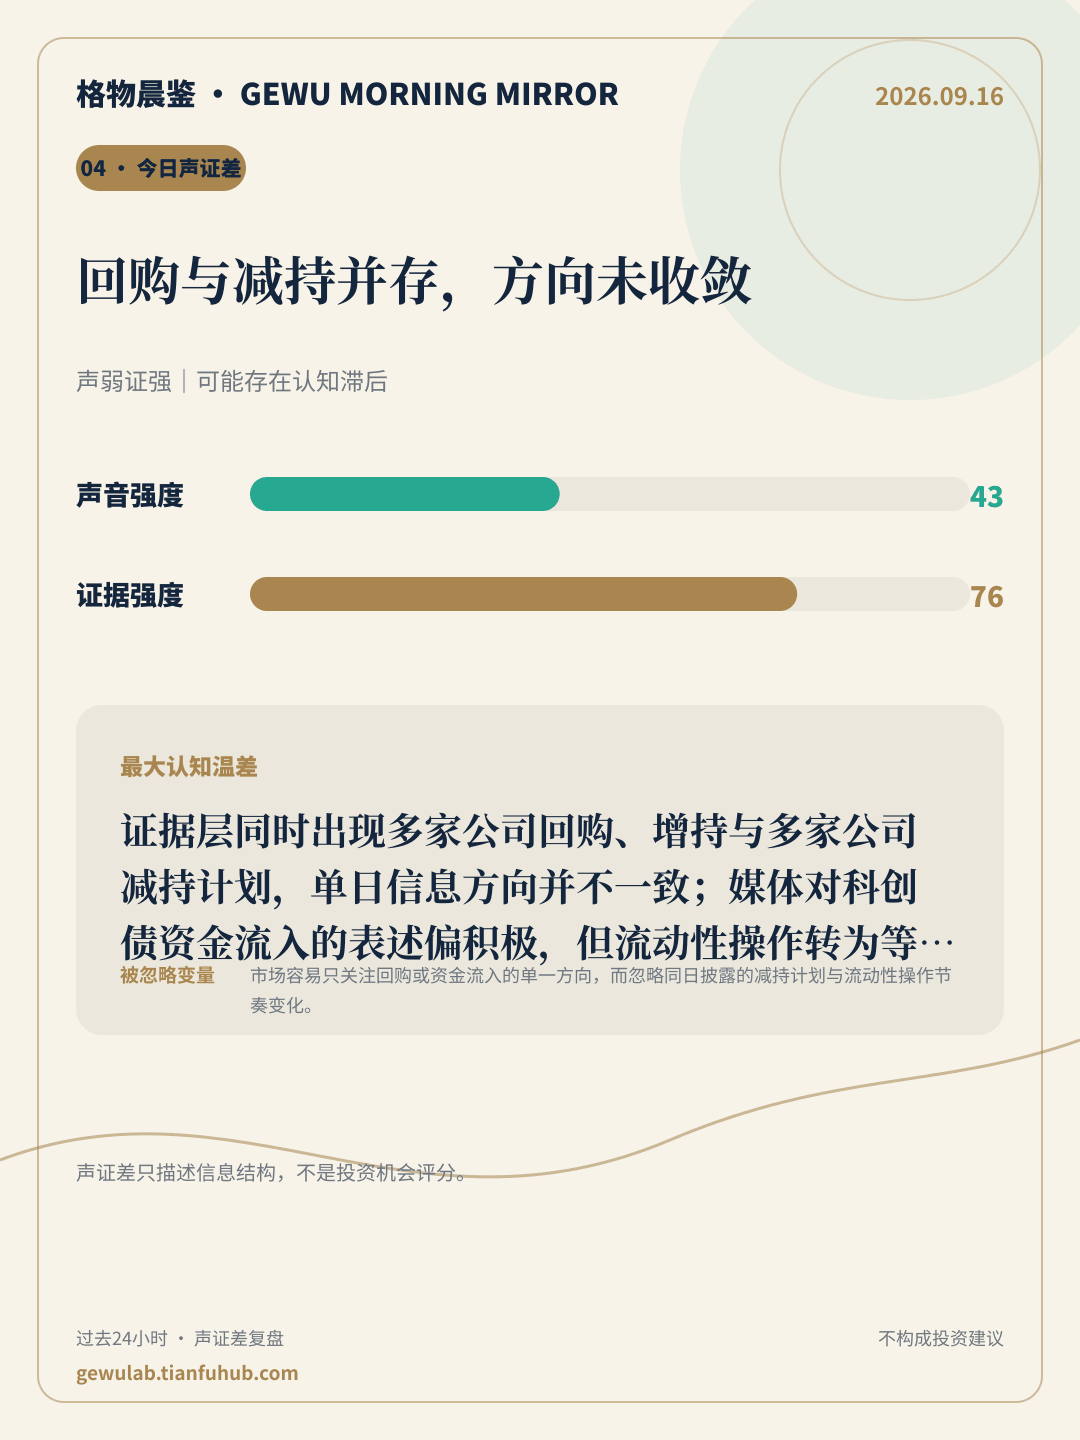
声弱证强|可能存在认知滞后
回购与减持并存,方向未收敛证据层同时出现多家公司回购、增持与多家公司减持计划,单日信息方向并不一致;媒体对科创债资金流入的表述偏积极,但流动性操作转为等量续作,两者之间缺少可验证的传导链条。被忽略变量:市场容易只关注回购或资金流入的单一方向,而忽略同日披露的减持计划与流动性操作节奏变化。
THREE QUESTIONS
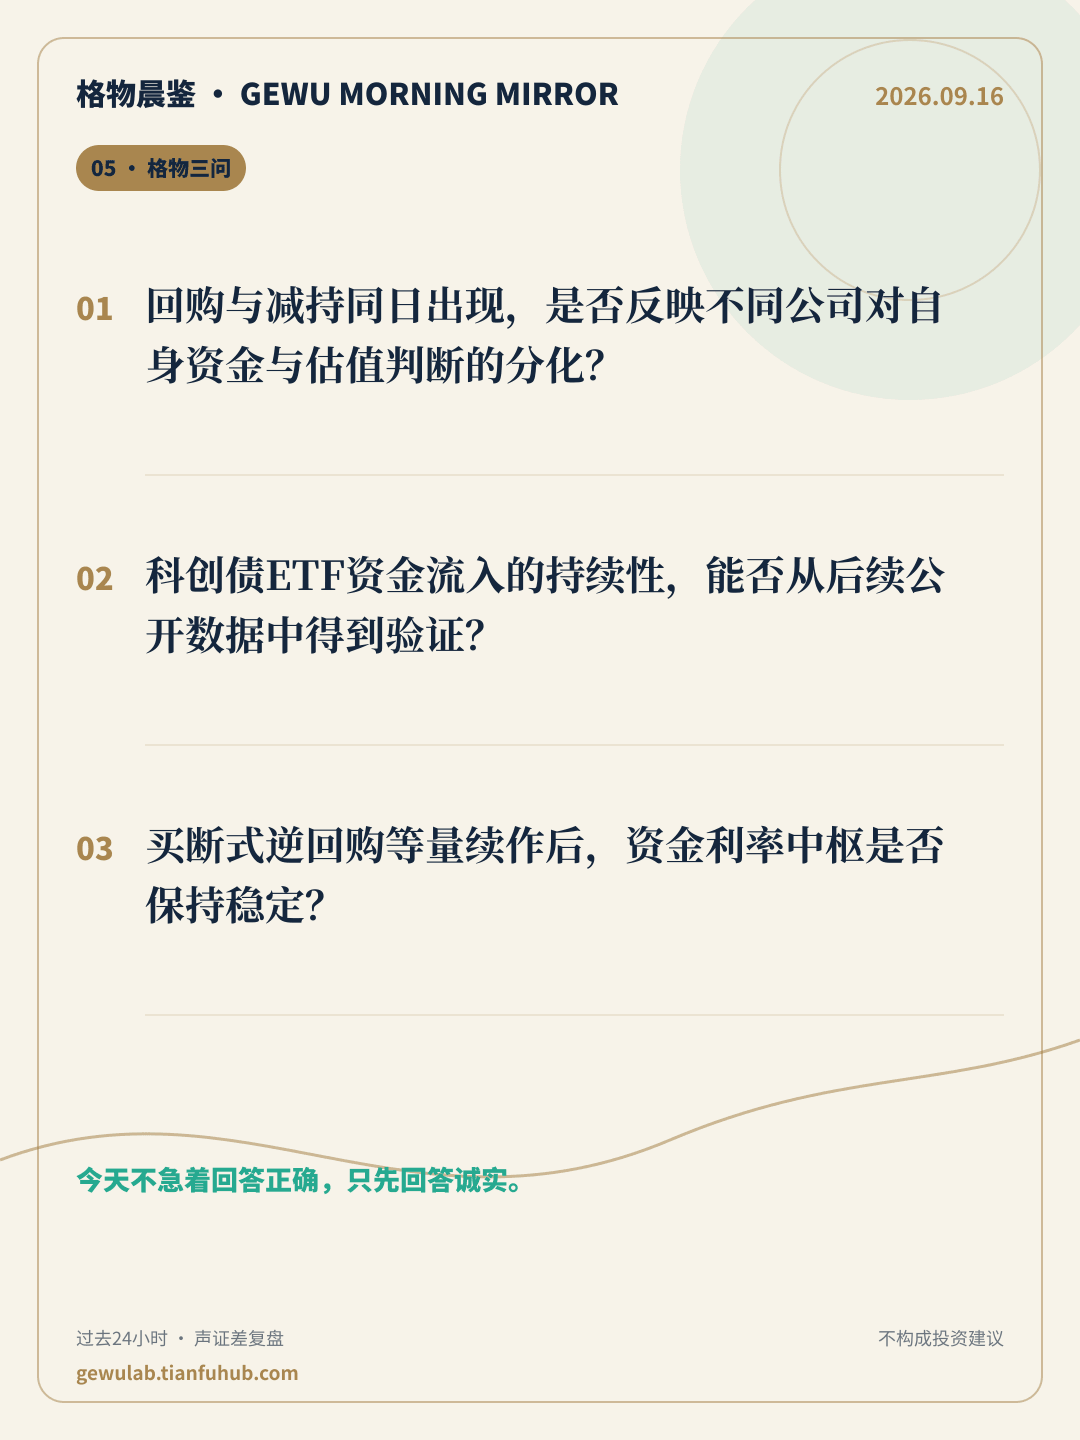
格物三问|把热点重新拉回自己
不急着回答正确,只先回答诚实。
- 回购与减持同日出现,是否反映不同公司对自身资金与估值判断的分化?
- 科创债ETF资金流入的持续性,能否从后续公开数据中得到验证?
- 买断式逆回购等量续作后,资金利率中枢是否保持稳定?
VALIDATION LIST
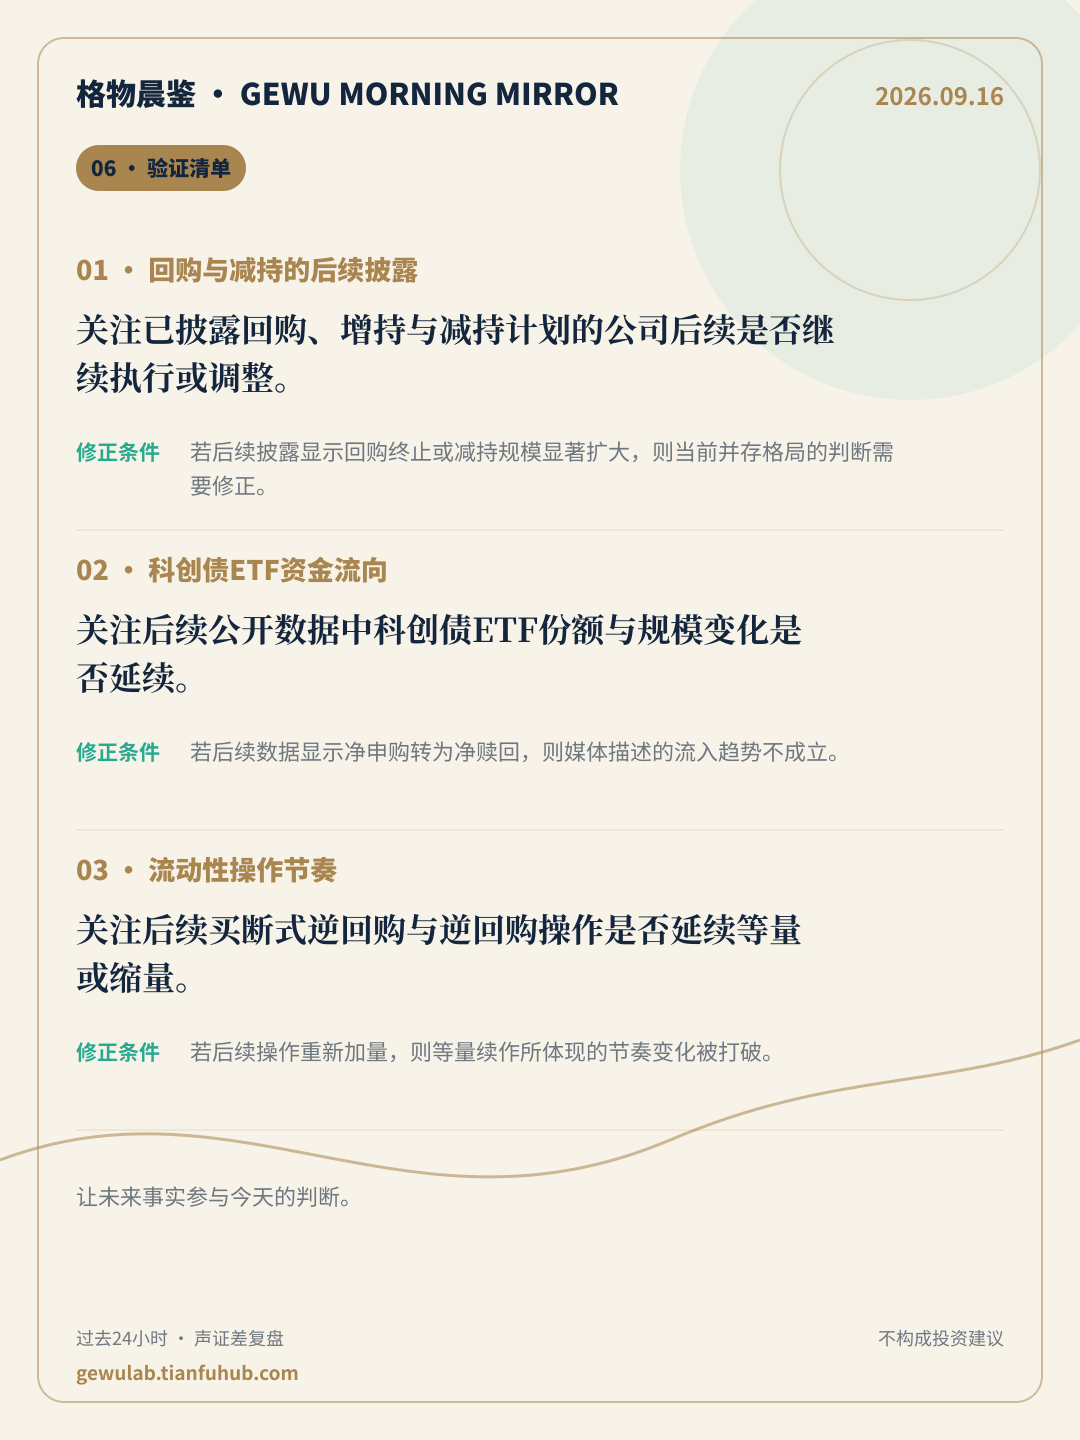
今日验证清单
让未来事实参与今天的判断。
回购与减持的后续披露
关注已披露回购、增持与减持计划的公司后续是否继续执行或调整。
修正条件若后续披露显示回购终止或减持规模显著扩大,则当前并存格局的判断需要修正。科创债ETF资金流向
关注后续公开数据中科创债ETF份额与规模变化是否延续。
修正条件若后续数据显示净申购转为净赎回,则媒体描述的流入趋势不成立。流动性操作节奏
关注后续买断式逆回购与逆回购操作是否延续等量或缩量。
修正条件若后续操作重新加量,则等量续作所体现的节奏变化被打破。
SOURCES & METHOD
来源与方法说明
AI只在给定材料内归纳,最终判断仍需读者回到原文。
生成窗口:09/15 07:00 至 09/16 07:00(Asia/Shanghai)。
方法:声证差比较公开表达强度与可核验证据密度。分数只描述本期信息结构,不评价证券价值。
AI边界:模型只接收候选材料的标题、摘要、来源和时间;不能联网补充事实。所有入选ID、来源和链接由服务器再次校验。
风险提示:本页仅供学习、研究与个人复盘,不构成投资建议。市场有风险,决策需独立。